読み方のポイント
株価と指標は2026年9月4日終値、決算は2026年9月6日時点の公表資料です。相場と会社発表は公開前に更新確認してください。
「介護銘柄 本命」を探しても、高齢者が増えるなかでどの会社を選ぶか迷うものです。高齢化だけでなく、介護売上の範囲、利益、営業CF(本業で現金を稼ぐ力)を確認しましょう。
本記事では上場継続を確認した6062チャーム・ケア、7840フランスベッドHD、160Aアズパートナーズ、2393日本ケアサプライ、2175エス・エム・エスを比較します。株価は2026年9月4日終値、決算は9月6日時点の公表資料を基準にしました。
介護報酬改定や人材不足は追い風になる面がある一方、利益を自動的に増やす材料ではありません。配当や株主優待だけでなく、事業の違いも初心者向けに整理します。介護関連株、介護DX銘柄、介護高配当株を数字とリスクから絞る調査記事です。

介護銘柄とは?
介護銘柄とは、介護サービスや高齢者向けの商品・仕組みを事業に持つ上場企業の株です。施設運営だけでなく、訪問・在宅、福祉用具、用品、住宅、人材、業務ソフト、見守りセンサーなども含めます。
分類は施設・訪問・在宅、用品・用具、住宅・人材、DX・ロボットです。有料老人ホーム、訪問介護、車いす・ベッド、住宅紹介、介護職求人、記録・請求・見守りまで含みます。
同じ「介護関連企業」でも、売上のすべてが介護とは限りません。フランスベッドHDには医療機器や病院向け取引、エス・エム・エスには人材・海外事業があります。介護売上の範囲と比率を確認することが出発点です。
PERは株価が予想利益の何倍か、PBRは株価が純資産の何倍かを示します。ROEは株主資本で稼ぐ力、営業利益率は本業の利益率、営業CFは本業で得た現金です。
介護銘柄が注目される3つの理由
高齢化と介護人材の必要数
総務省統計局の人口推計で、2026年3月1日確定値の75歳以上人口は2,148.8万人、前年より47.9万人増でした。利用機会を広げる要因ですが、利益は地域、稼働率、職員配置、報酬単価で変わります。
厚生労働省の介護人材必要数の推計では、必要数が2022年度約215万人から2026年度約240万人、2040年度約272万人へ増えます。2040年度は2022年度比約57万人増という必要数の推計で、57万人の不足確定ではありません。採用と生産性向上が課題です。
市場と介護報酬の変化
厚生労働省の令和6年度介護保険事業状況報告(年報)は2026年8月27日に公表され、介護費用額は高額給付等を含む約12兆952億円です。集計定義が違う統計との単純比較は避け、報酬から人件費・食材費・賃料を引いて利益が残るかを見ます。
2026年度の期中介護報酬改定は+2.03%(概要PDFでは処遇改善+1.95%、食費+0.09%)です。処遇改善が主目的で、改定率を利益増加率とは解釈できません。賃上げ費用や要件対応も発生します。
DX・ロボット・ICTによる生産性向上
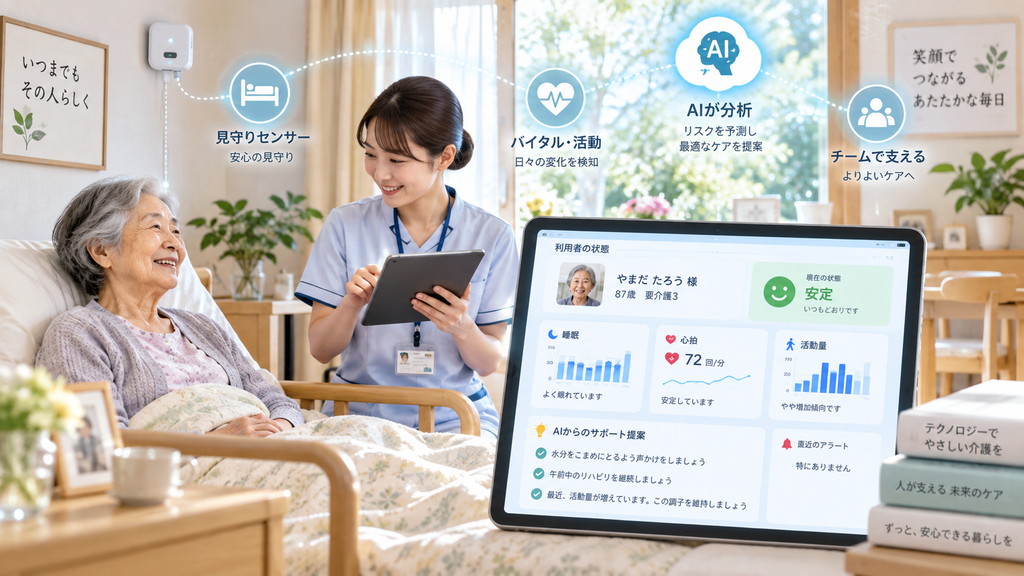
介護職員が増えにくい環境では、記録・請求・シフト・見守りを効率化する介護DXが注目されます。エス・エム・エスの「カイポケ」は事業者向け経営支援、コニカミノルタの「HitomeQ」はAI搭載2眼3Dカメラなどで転倒・滑落・移動を検知します。
コニカミノルタは介護売上を開示していないため、5社ランキングには含めません。採用数、継続課金、導入費用、現場での使いやすさを分けて確認します。
採点の見方
7項目を編集部が1〜5点で相対評価し、配点を掛けて100点換算しています。順位や星は将来の株価・配当を保証しません。
【最新】本命候補ランキング
評価方法
成長性、収益性、財務、配当、競争力、市場余地、株価水準を各1〜5点で採点し、表の配点を掛けて100点換算しました。順位は合計点を基本に、同点は介護売上の開示範囲を考慮します。市場指標は2026年9月4日終値時点です。
通期実績は6062が2026年6月期、他4社が2026年3月期です。次期予想は6062が2027年6月期、他4社が2027年3月期。160Aのみ非連結で、他4社は連結です。
| 評価項目 | 見る内容 | 配点 |
|---|---|---|
| 成長性 | 売上・利益の伸び、施設・拠点 | 20 |
| 収益性 | 利益率、ROE、セグメント利益 | 15 |
| 財務 | 自己資本、営業CF、借入・減損 | 15 |
| 配当 | 利回り、性向、増配、CF | 10 |
| 競争力 | 立地、ブランド、網、顧客基盤 | 15 |
| 市場余地 | 在宅、住宅、用具、人材、DX | 15 |
| 株価水準 | PER、PBR、利益予想との関係 | 10 |
5社の比較
| 順位 | 会社(コード) | 9/4株価 | 時価総額 | 予想利回り | 予想PER | 実績PBR | 介護関連売上の目安 | 特徴 |
|---|---|---|---|---|---|---|---|---|
| 1 | チャーム・ケア(6062) | 1,413円 | 462.22億円 | 3.40% | 11.39倍 | 2.01倍 | 89.7% | 有料老人ホーム。増収増益・CF |
| 2 | フランスベッドHD(7840) | 1,311円 | 455.54億円 | 3.20% | 14.25倍 | 1.10倍 | 67.7%※ | 用具・医療・レンタル。優待 |
| 3 | アズパートナーズ(160A) | 1,955円 | 70.24億円 | 4.09% | 5.37倍 | 1.36倍 | 65.4% | シニア住宅。高利回り・財務注意 |
| 4 | 日本ケアサプライ(2393) | 4,240円 | 688.48億円 | 1.75% | 28.65倍 | 3.67倍 | 86.2% | 福祉用具。財務・累進配当 |
| 5 | エス・エム・エス(2175) | 2,518円 | 2,204.80億円 | 1.21% | 33.53倍 | 7.37倍 | 20.8%※ | 介護DX。高PER・前期減損 |
※7840は医療・メディカルサービス、2175は介護・障害福祉経営支援の売上を使った参考値です。介護だけの売上比率ではありません。株価指標の出典は付属の出典台帳にまとめています。
| 会社 | 成長 | 収益 | 財務 | 配当 | 競争 | 市場 | 株価 | 100点換算 |
|---|---|---|---|---|---|---|---|---|
| チャーム・ケア | 5 | 4 | 3 | 4 | 4 | 4 | 4 | 81 |
| フランスベッドHD | 3 | 3 | 4 | 4 | 4 | 3 | 3 | 68 |
| アズパートナーズ | 4 | 3 | 2 | 4 | 3 | 3 | 4 | 65 |
| 日本ケアサプライ | 3 | 3 | 5 | 3 | 3 | 2 | 1 | 59 |
| エス・エム・エス | 3 | 4 | 3 | 2 | 3 | 3 | 1 | 57 |
各点数は決算、事業構成、会社方針、2026年9月4日の株価から付けた編集部の相対評価です。各社節の末尾に5段階評価を示します。
株価・時価総額・PER・PBR・配当利回りの出典:6062/7840/160A/2393/2175。
本命候補①チャーム・ケア(6062)
会社・事業と介護との関係
チャーム・ケアは介護付有料老人ホームを中心に運営します。介護セグメント売上440.17億円/連結490.79億円で比率約89.7%。その他売上には内部取引が含まれ、外部売上は約50.62億円です。
財務・配当・直近決算
| 項目 | 実績または予想 |
|---|---|
| 通期 売上/営業利益/純利益 | 490.79億円/52.77億円/40.47億円 |
| 営業CF/自己資本比率/ROE/営業利益率 | 73.00億円/43.6%/18.5%/10.8% |
| 次期会社予想 | 売上514.55億円、営業利益59.65億円、純利益40.55億円、EPS124.08円、配当48円 |
通期は売上+5.2%、営業利益+37.3%、純利益+37.9%、営業CF73.00億円でした。2027年6月期1Qは未公表です。配当は実績43円(記念3円含む)、次期48円予想。現行優待は確認できません。
成長材料・リスク・向く人
2026年2月資料の2028年6月期売上552.65億円、営業利益63.10億円は、8月通期資料で更新を確認できず参考値です。新設ホーム・M&A、稼働率、採用、人件費がリスクです。
介護売上、利益率、予想PERを重視する施設株の成長タイプです。星は成長性★★★★★、配当★★★★☆、財務★★★☆☆、割安度★★★★☆、安定性★★★★☆です。
本命候補②フランスベッドホールディングス(7840)
会社・事業と介護との関係
フランスベッドHDは医療・メディカルサービスとインテリア健康を持ちます。医療サービス売上418.30億円/連結617.69億円で約67.7%ですが、医療機器や病院向けを含む参考値です。用品・ベッド・レンタル型です。
財務・配当・直近決算
| 項目 | 実績または予想 |
|---|---|
| 通期 売上/営業利益/純利益 | 617.69億円/43.35億円/27.46億円 |
| 営業CF/自己資本比率/ROE/営業利益率 | 63.33億円/59.2%/6.7%/7.0% |
| 次期会社予想 | 売上634.00億円、営業利益46.00億円、純利益30.70億円、EPS92円、配当42円 |
2027年3月期1Qは売上149.68億円、営業利益9.90億円、純利益6.34億円(前年同期比+4.2%、+26.6%、+33.0%)。配当は36円→39円→40円→41円→次期42円予想、優待は200株以上を基本に商品・寄付を選びます。
成長材料・リスク・向く人
2026年2月6日に旧売上650億円・営業利益54.20億円の目標を取り下げました。シルバー事業、レンタル、AIルート最適化を進めますが、撤回は不確実性です。医療・介護周辺の財務と優待を重視する人向け。星は成長性★★★☆☆、配当★★★★☆、財務★★★★☆、割安度★★★☆☆、安定性★★★★★です。
本命候補③アズパートナーズ(160A)
会社・事業と介護との関係
アズパートナーズは有料老人ホーム、デイサービスなどのシニア事業と不動産事業を展開します。単体開示で、会社売上236.61億円、外部顧客向けシニア売上154.62億円、比率65.4%です。
財務・配当・直近決算
| 項目 | 実績または予想 |
|---|---|
| 通期 売上/営業利益/純利益 | 236.61億円/15.24億円/11.84億円 |
| 営業CF/自己資本比率/ROE/営業利益率 | 44.52億円/21.2%/25.4%/6.4% |
| 次期会社予想 | 売上279.41億円、営業利益16.77億円、経常利益17.78億円、純利益13.07億円、EPS364.44円、配当80円 |
2027年3月期1Qは売上79.38億円、営業利益2.71億円、純利益2.43億円(前年同期比▲11.8%、▲81.0%、▲75.6%)。シニア外部売上は42.40億円で+13.0%でしたが、シニア利益は44.5%減です。不動産売却の時期が全社をぶらします。配当は55円→70円→次期80円予想です。
成長材料・リスク・向く人
2027年3月期にホーム4棟、デイ2事業所の開設を計画します。100株以上で本人または3親等以内の親族が入居契約を結ぶと管理費等の優待がありますが、既入居者、紹介事業者・紹介WEBサイト経由は対象外です。権利基準は3月末・9月末です。
ROEと予想利回りは目立ちますが、自己資本比率21.2%で施設・不動産の資金負担があります。不動産売上、稼働率、金利を見る人向け。独立中計は未確認です。星は成長性★★★★☆、配当★★★★☆、財務★★☆☆☆、割安度★★★★☆、安定性★★★☆☆です。
本命候補④日本ケアサプライ(2393)
会社・事業と介護との関係
日本ケアサプライは車いすや介護ベッドなどをレンタルします。福祉用具サービス売上301.135億円/会社売上349.299億円で約86.2%。用品・用具型の介護関連株です。
財務・配当・直近決算
| 項目 | 実績または予想 |
|---|---|
| 通期 売上/営業利益/純利益 | 349.299億円/30.94億円/22.58億円 |
| 営業CF/自己資本比率/ROE/営業利益率 | 32.25億円/67.1%/12.5%/8.9% |
| 次期会社予想 | 売上375.00億円、営業利益34.50億円、純利益23.00億円、EPS148円、配当74円 |
2027年3月期1Qは売上91.93億円、営業利益8.14億円、純利益5.45億円(前年同期比+8.2%、+18.3%、+17.3%)。配当は70円→70円→70円→72円→次期74円予想です。2030年度DOE6%を下限の目安とする累進配当方針はありますが、保証ではありません。優待は現行なしです。
営業CF32.25億円はレンタル資産取得64.587億円を営業CFで控除した後の値です。有形固定資産取得を投資CFに置く会社との単純比較は避け、CFの分類を確認して配当余力を比べます。
成長材料・リスク・向く人
在庫・配送・営業網と地域連携が競争力です。「けあさぷVision2040」に沿い拠点を広げます。資産更新、物流費、制度変更、PER28.65倍がリスク。安定需要と財務を重視する人向けです。星は成長性★★★☆☆、配当★★★☆☆、財務★★★★★、割安度★☆☆☆☆、安定性★★★★☆です。
一次資料:通期決算短信/第1四半期短信/Vision2040・配当/優待。
本命候補⑤エス・エム・エス(2175)
会社・事業と介護との関係
エス・エム・エスは医療・介護・障害福祉の人材紹介と事業者支援を行うIT・人材会社です。介護・障害福祉支援の外部売上134.71億円/連結647.35億円で約20.8%。介護DX型です。
財務・配当・直近決算
| 項目 | 実績または予想 |
|---|---|
| 通期 売上/営業利益/純利益 | 647.35億円/67.87億円/▲143.17億円 |
| 営業CF/自己資本比率/ROE/営業利益率 | 87.99億円/50.2%/▲38.9%/10.5% |
| 次期会社予想 | 売上718.34億円、営業利益68.01億円、純利益61.65億円、EPS75.10円、配当30.50円 |
前期は海外事業の減損約229.57億円などで純損失でした。2027年3月期1Qは売上202.12億円、営業利益43.08億円、純利益37.28億円(営業利益+19.1%、純利益▲5.4%)。介護・障害福祉支援は売上34.74億円、利益10.26億円で、減損再発も確認します。
成長材料・リスク・向く人
「カイポケ」、AIマッチング、データ活用が成長材料です。ロードマップはAI・データ型への移行とM&Aを掲げますが、正式な数値中計は策定中です。
予想PER33.53倍、利回り1.21%で高配当株ではありません。株価調整、海外減損、人材市況がリスク。介護ソフトや人材支援を長期で見る人向けです。星は成長性★★★☆☆、配当★★☆☆☆、財務★★★☆☆、割安度★☆☆☆☆、安定性★★☆☆☆です。
一次資料:通期決算短信/第1四半期短信/ロードマップ/株式情報。
高配当で注目したい介護関連銘柄
2026年9月4日終値ベースの予想配当利回りは、アズパートナーズ4.09%、チャーム・ケア3.40%、フランスベッドHD3.20%、日本ケアサプライ1.75%、エス・エム・エス1.21%です。利回りだけならアズが目立ちますが、自己資本比率21.2%や不動産売上の変動も一緒に見ます。予想配当性向はアズ約22.0%、フランスベッドHD約45.6%です。
配当性向は利益の何%を配当に回したかです。チャーム・ケア約38.7%、日本ケアサプライ約50.0%、エス・エム・エス約40.6%の予想です。利益・営業CF・借入が悪化すれば減配もあり、配当は保証されません。日本ケアサプライのようにレンタル資産取得を営業CFに含める会社もあります。
介護 株主優待の比較
今回の5社で現行制度を確認できたのはアズパートナーズとフランスベッドHDです。アズは100株以上で、本人または3親等以内の親族が同社ホームへ入居契約を結ぶ場合の管理費・入居一時金優待です。既入居者や紹介事業者・紹介WEBサイト経由は対象外で、権利基準は3月末・9月末です。フランスベッドHDは200株以上を基本に保有期間等で商品・寄付を選びます。
チャーム・ケアと日本ケアサプライは現行優待なし、エス・エム・エスは公式株式情報で現行優待の掲載を確認できません。廃止済みの優待は載せていません。権利取り前に制度変更を確認します。
DX・ロボットの注意
製品が普及しても会社の利益成長とは限りません。導入数、販売・レンタル、継続率、研究開発費を決算で確認します。
介護DX・ロボット銘柄を見るポイント
介護DX銘柄は、介護事業者向けの請求・記録・シフト・採用・経営分析を支える会社です。エス・エム・エスは経営支援と人材サービスを組み合わせます。一方、介護売上は連結の一部で、DXの成長が連結利益にどれだけ寄与するかを追います。
介護ロボット銘柄は、移乗、見守り、排せつ、リハビリを機械やセンサーで支援する会社です。コニカミノルタのHitomeQはAI搭載2眼3Dカメラ等で転倒・滑落・移動を検知します。CYBERDYNEのHAL腰タイプは介助動作や自立支援をサポートします。技術普及と会社の利益成長は別で、販売・レンタル、導入数、研究開発費を確認します。介護売上非開示の企業を純粋な介護株としてランキングに入れないのが安全です。
介護業界の将来性を考える視点
2025年以降は、75歳以上人口の増加を在宅、訪問看護、住宅、福祉用具に分けて見ます。2040年度の介護職員必要数は約272万人と推計され、採用力と生産性が企業差になります。
介護報酬は公的制度に左右されます。期中改定+2.03%は処遇改善を含むため、賃上げ・要件対応の費用と表裏一体です。加算取得後も営業利益を維持できるか確認します。
住宅型は土地・賃料・稼働率、用具型は在庫・配送網、DX型は継続率・解約率・開発費を追います。高齢化だけで「これから伸びる介護株」と断定しません。

介護関連株の主なリスク
- 人件費・人手不足:採用難や配置基準で稼働を抑える可能性があります。
- 介護報酬・物価:加算要件、賃上げ、光熱費・食材費で利益が変わります。
- 稼働率・開設費:新施設の入居が遅いと投資回収が延びます。
- M&A・減損:統合不調や海外・不動産価値の低下で損失が出ます。SMS前期が例です。
- 借入・競争・株価:金利、地域競争、DX価格競争、高PERの期待剥落に注意します。
- 減配:方針があっても利益・CF・財務悪化で変更されます。
介護銘柄を選ぶ5ポイント
- 増収の理由:施設の稼働率、単価、レンタル件数を確認します。
- 利益率:一時要因や不動産売却を分けます。
- 営業CF:利益の現金化と設備・レンタル資産の分類を見ます。
- 財務:自己資本、借入、リース、減損、返済予定を確認します。
- 成長と株価:新施設、M&A、DXの計画がPER・PBRに織り込まれたか考えます。
結局どこを本命にする?
成長性と介護売上の比率ならチャーム・ケア。配当・優待・財務ならフランスベッドHDですが、医療売上を介護専用と誤認しません。高利回りと施設拡大ならアズパートナーズですが、自己資本比率と不動産売上を見ます。
福祉用具と財務なら日本ケアサプライ、介護DXならエス・エム・エスです。SMSは前期減損で純損失、予想PERも高く高配当株の代わりにはなりません。「本命」は成長、配当、安定、優待、DXのどれを重視するかで変わります。
本記事は特定銘柄の購入・売却を推奨するものではありません。株式投資には元本割れのリスクがあります。最新の決算・株価・会社発表を確認したうえで、ご自身の判断で投資してください。
配当は会社の業績や方針によって変更されることがあり、将来の配当を保証するものではありません。株価は決算、制度、金利、市場環境などで変動します。
メタディスクリプション
介護銘柄の本命候補を、2026年9月4日終値と最新決算で比較。介護売上比率、営業CF、PER・PBR、配当性向、株主優待、介護DXの成長材料とリスクを初心者向けに解説します。高齢化だけで成長を断定せず、財務・利益・営業CFを確認して整理します。
FAQ 5問
Q1. 介護銘柄の本命は1社に絞れますか?
A. 目的で変わります。施設の成長、配当、優待、福祉用具、DXのどこを重視するかを決めてから比較します。
Q2. 高齢者が増えれば介護株は必ず上がりますか?
A. いいえ。報酬、人件費、稼働率、採用、競争、株価水準で業績と株価は変わります。
Q3. 介護高配当株として見る数字は何ですか?
A. 配当利回りだけでなく、配当性向、営業CF、借入、過去の減配、次期利益予想を確認します。
Q4. 介護DX銘柄と介護施設株の違いは何ですか?
A. 施設株は入居・利用料と人員配置が中心、DX銘柄はソフト・データ・人材支援の契約や継続率が中心です。
Q5. 株主優待はいつ確認しますか?
A. 権利確定日前に、会社の最新IRで株数、保有期間、対象外条件、制度変更を確認します。